










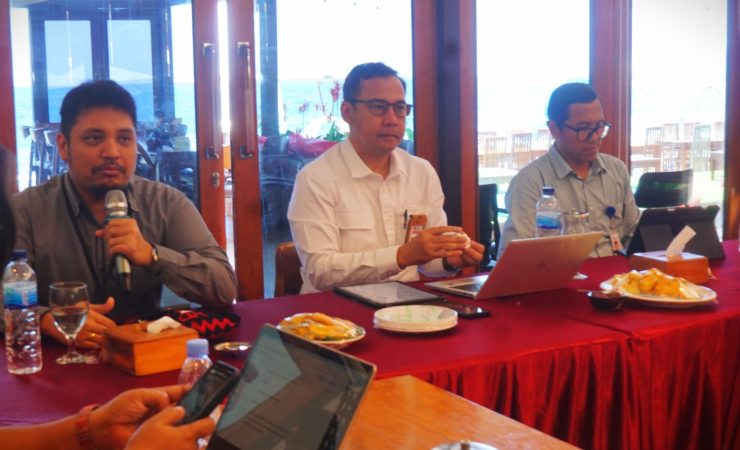
JAYAPURA, HarianTerbaruPapua.com – Penyaluran kredit di Papua Selatan menunjukkan pertumbuhan signifikan seiring dengan banyaknya program pembangunan yang berjalan di wilayah tersebut. Kredit investasi menjadi jenis kredit dengan nilai penyaluran tertinggi dibandingkan kredit konsumsi maupun kredit modal kerja (KMK).
Perbedaan mendasar antara kredit investasi dan modal kerja terletak pada jangka waktu serta tujuan penggunaannya. Kredit investasi cenderung berjangka panjang dan dialokasikan untuk pembangunan infrastruktur.
Pada Agustus 2026, kredit investasi di Papua Selatan tercatat sebesar Rp8,72 triliun, kredit konsumsi sebesar Rp3,37 triliun, sementara kredit modal kerja atau KMK mencapai Rp3,12 triliun.
Dari sisi sektoral, penyaluran kredit di Papua Selatan didominasi sektor pertanian, kehutanan, dan perikanan dengan pangsa sebesar 54,76 persen. Sektor tersebut juga mencatatkan pertumbuhan pesat sebesar 145,23 persen secara tahunan atau year on year (YoY).
BACA JUGA
Kepala Bagian Pengawasan Lembaga Jasa Keuangan OJK Provinsi Papua, Yosua Rinaldy mengatakan, pertumbuhan kredit yang pesat di Papua Selatan turut mendorong rasio Loan to Deposit Ratio (LDR) mencapai tingkat tertinggi, yakni 159,59 persen.
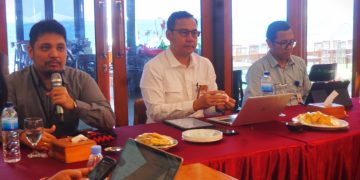
“Lonjakan LDR ini terjadi karena laju pertumbuhan kredit jauh melampaui pertumbuhan Dana Pihak Ketiga atau DPK yang cenderung stabil,” kata Yosua dalam kegiatan Bincang Bareng Media di Kota Jayapura, Rabu (30/9/2026).
Namun, OJK menjelaskan, kondisi LDR yang melampaui 100 persen tidak mengindikasikan defisit pendanaan regional. Kondisi tersebut mencerminkan ekspansi kredit yang turut ditopang oleh dukungan permodalan serta likuiditas dari kantor pusat perbankan terkait.
Kantor Otoritas Jasa Keuangan Provinsi Papua (KOJP) mencatat pertumbuhan positif pada Dana Pihak Ketiga (DPK) di empat provinsi wilayah pengawasannya hingga Agustus 2026. Keempat wilayah tersebut yakni Papua, Papua Selatan, Papua Pegunungan, dan Papua Tengah.
Yosua Rinaldy menjelaskan, dari sisi DPK, jumlah tabungan masyarakat pada Agustus 2025 tercatat sebesar Rp26,81 triliun, kemudian meningkat menjadi Rp27,24 triliun pada Agustus 2026.
“Dana deposito juga mengalami kenaikan dari Rp16,57 triliun menjadi Rp17,46 triliun. Begitu pula dengan giro yang naik dari Rp8,3 triliun menjadi Rp8,53 triliun,” jelas Yosua.
Menurut Yosua, secara nominal DPK mengalami peningkatan yang konsisten. Pertumbuhan tersebut ditopang oleh kenaikan di seluruh komponen utamanya, yakni giro, deposito, maupun tabungan masyarakat.
Papua sebagai provinsi induk mendominasi penghimpunan dana, dengan capaian tabungan sebesar Rp7,99 triliun, giro mencapai Rp8,15 triliun, dan deposito sebesar Rp2,73 triliun.
Sementara itu, Papua Pegunungan mencatatkan porsi paling kecil, yakni giro sebesar Rp1,8 triliun, deposito Rp450 miliar, dan tabungan sebesar Rp2,22 triliun.
Yosua mengatakan Papua Tengah menunjukkan kondisi tersendiri karena nilai tabungan dan deposito terbilang besar, yang ditopang oleh masuknya sejumlah korporasi di wilayah tersebut.
“Nilai tabungan hingga Agustus 2026 sebesar Rp13,63 triliun, sementara deposito sebesar Rp4,51 triliun dan giro di Papua Tengah sebesar Rp4,48 triliun,” jelasnya.
Adapun hingga Agustus 2026, DPK di Papua Selatan tercatat untuk giro sebesar Rp3,04 triliun, deposito sebesar Rp840 miliar, dan tabungan sebesar Rp3,89 triliun.
Sejalan dengan perkembangan DPK, realisasi penyaluran kredit juga menunjukkan tren positif. Pada Agustus 2025, kredit konsumsi berada di angka Rp24,39 triliun, kemudian meningkat menjadi Rp26,26 triliun pada Agustus 2026.
“Penurunan tipis hanya terjadi pada kredit investasi, yakni dari Rp14,65 triliun menjadi Rp14,56 triliun. Namun, lonjakan signifikan terjadi pada kredit modal kerja atau KMK yang melonjak tajam dari Rp9,28 triliun menjadi Rp14,78 triliun,” ungkap Yosua Rinaldy.
Yosua mengatakan, pertumbuhan kredit yang melebihi DPK mencerminkan banyaknya program pemerintah yang berdampak pada penyaluran kredit dari perbankan untuk mendukung program tersebut.
“Juga sebagai upaya pertumbuhan ekonomi, sehingga banyak juga ekspansi yang dilakukan didukung oleh kredit perbankan,” ujarnya.
Kendati menunjukkan tren pertumbuhan, OJK menyoroti sebaran DPK dan kredit yang masih didominasi oleh Papua sebagai provinsi induk. Sementara itu, Papua Pegunungan berada di posisi terendah.
Dari sisi kualitas kredit, hingga Agustus 2026 posisi Non Performing Loan (NPL) tercatat sebesar 2,40 persen. Angka tersebut tergolong cukup tinggi, namun masih berada aman di bawah ambang batas NPL nasional sebesar 5 persen.
Secara rinci, rasio NPL per Agustus 2026 di masing-masing wilayah tercatat sebesar 3,48 persen untuk Papua, 3,19 persen untuk Papua Pegunungan, dan 2,41 persen untuk Papua Tengah.
Sementara itu, rasio NPL terendah dicatatkan Papua Selatan, yakni sebesar 0,55 persen.
“Rendahnya rasio NPL di Papua Selatan ini bukan hanya dipicu oleh penurunan kredit bermasalah, melainkan juga didorong oleh peningkatan penyaluran kredit yang sangat signifikan di wilayah tersebut,” pungkasnya. (Redaksi)